
Tampereen seurakuntien talous on saatu vakautettua
Tampereen seurakuntien talous on tiukka, ja vuosi 2025 oli haasteellinen. Korkea investointiohjelma kulutti käytettävissä olevat rahavarat, kertoo talousjohtaja Birgitta Bragge.
– Lainanotolla turvattiin investointiohjelman toteutuminen loppuvuoden aikana. Kiinteistökehittämisestä kertyneet tulot siirtyivät, eivätkä kirkollisverotilitykset käytännössä kasvaneet ollenkaan, mikä lisäsi hankalaa tilannetta entisestään.
– Nyt tilanne on saatu vakautettua. Alkuvuodesta seurakuntayhtymän eri toiminnot etsivät talousarviostaan leikkauskohteita. Tämä oli vapaamuotoista, eikä etukäteen asetettuja tavoitteita leikkauskohteiden löytämiseksi annettu. Yksiköillä on erilaiset lähtötilanteet ja erilaiset mahdollisuudet leikkauksiin.
– Samassa yhteydessä todettiin, että kuluvan vuoden kirkollisverotulo-odotusta on myös pienennettävä, koska näytti siltä, että odotus ei toteudu. Se merkitsi sitä, että todennäköisesti tänä vuonna menoja joudutaan kattamaan säästöistä noin parin–kolmen miljoonan euron verran.
– Kuluvan vuoden alijäämää kasvattavat kirjattavat kertaluonteiset poistot, noin 6,5 miljoonaa euroa. Kertaluonteisilla poistoilla ei ole vaikutusta rahoitusasemaan. Tampereen seurakuntien taseessa on aiempina vuosina kertynyttä puskuria tälle toimenpiteelle, kertoo Bragge.
Epävarmuutta tulevasta
– Merkittävin epävarmuustekijä on kirkollisverotulojen kehitys. Yleinen taloudellinen tilanne ja jäsenten työllisyystilanne vaikuttavat osaltaan kirkollisverotulojen kehitykseen.
– Yksi epävarmuustekijä liittyy valtion rahoituksen tasoon seurakunnille sillä katettavaksi tarkoitettujen toimintojen ylläpitämiseksi. Valtiolta saatava rahoitus hautaustoimeen, jäsenrekisterin ja kulttuurihistoriallisesti arvokkaiden rakennusten ja irtaimiston ylläpitoon on vähentynyt parin vuoden sisällä noin 1,7 miljoonaa euroa.
Taloutta on turvattava
– Taloussuunnittelun evästeissä ja laadintaohjeissa on ohjattu Tampereen seurakuntien talouden kokonaiskuvaa senhetkisen tiedon, toiminnan suunnitelmien ja kunkin vuoden toteuman perusteella sekä talousennusteita arvioiden.
– Henkilöstösuunnitelmassa on korostettu tulevaisuuden ennakointia, talousennusteiden huomiointia, strategisia linjauksia ja joustavuutta sekä yhteistyötä. Henkilöstösuunnittelussa on ohjattu ottamaan huomioon henkilöstötarpeen muuttuminen, henkilöstön kokonaismäärä suhteessa talouden kestokykyyn, seurakunnan tavoitteiden ja toimintaympäristön muutokset ja toimintojen kysyntä.
Lisäksi on pohdittu työjärjestelyjä ja yhteistyön mahdollisuutta.
– Kiinteistöstrategian mukaisesti kiinteistöjen korjausvelkaa on ollut tavoitteena vähentää ja samalla investoida määrärahojen sallimissa puitteissa. Investointiohjelmaa on jouduttu tasapainottamaan aikatauluttamalla hankkeita usealle vuodelle.
Suurimmat investoinnit
– Vielä hyväksymättömän vuosien 2027–2032 investointisuunnitelman mukaan suurimmat investoinnit lähivuosina ovat:
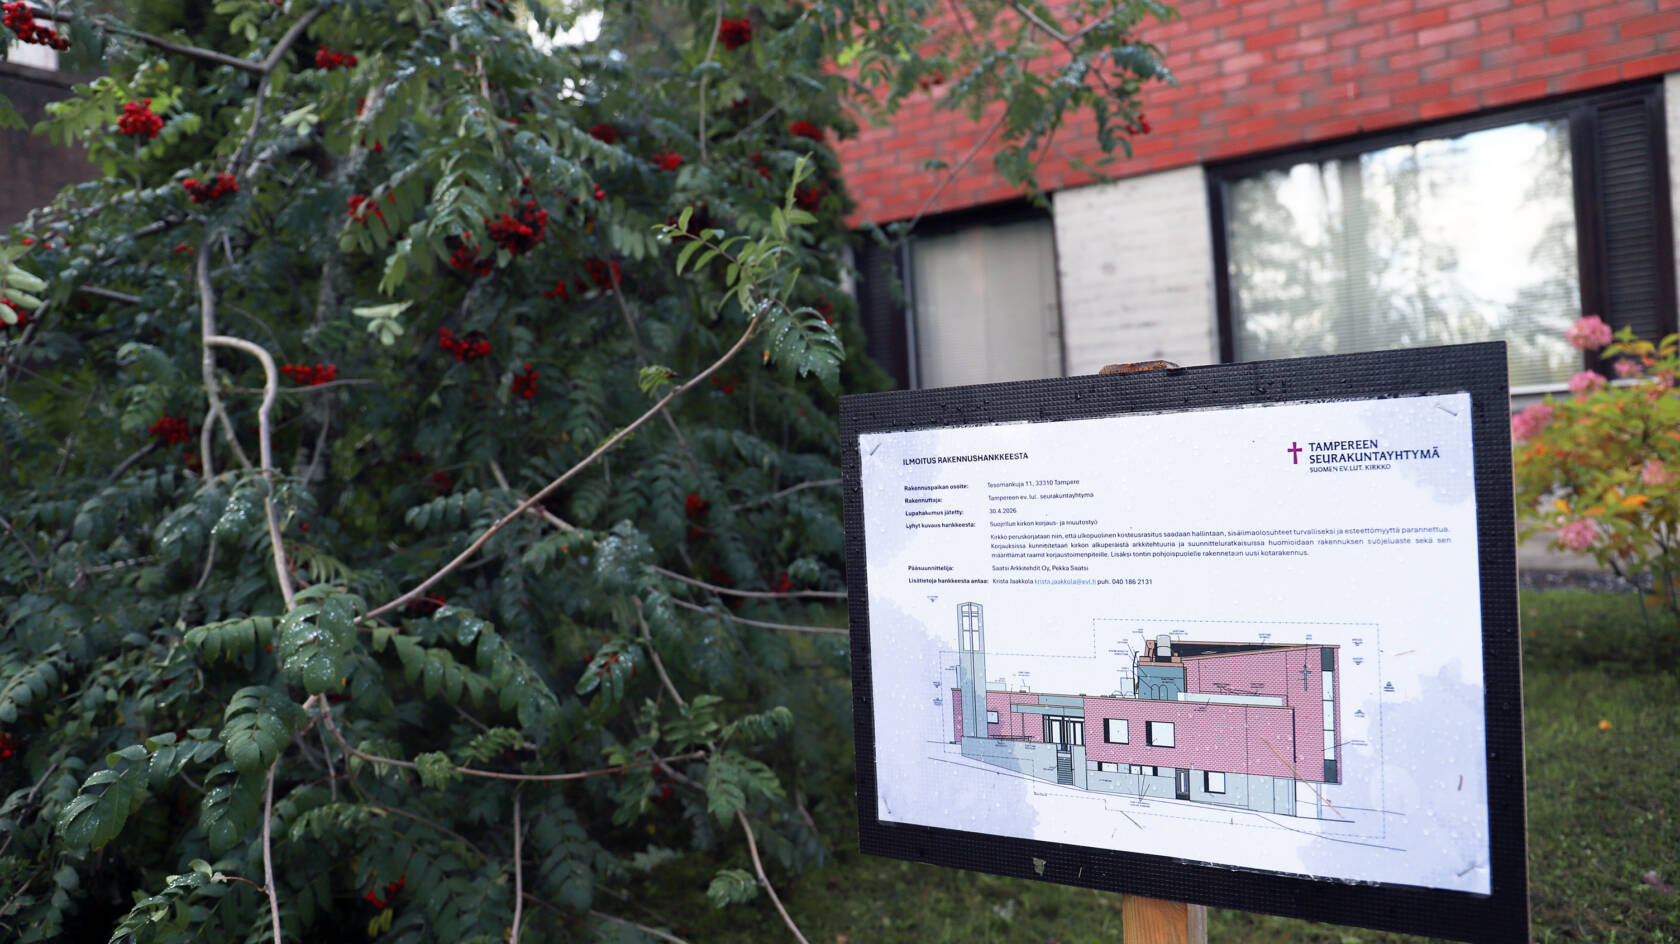
- Tesoman kirkon peruskorjaus vuosina 2027–2028, 5,4 me
- Lielahden kirkon peruskorjaus v. 2030–2032, n. 4 me
- Messukylän kirkon laajennus v. 2028–2030, n. 2 me
- Aitolahden kirkon seurakuntatalo-osuuden peruskorjaus v. 2028–2030, n. 2 meAleksanterin kirkon peruskorjaus v. 2029–2033, n. 5 me
- Kalevankankaan hautausmaan huoltoaluekokonaisuus v. 2029–2031, n. 3,5 me
– Taloudellinen liikkumavara on rajallinen. Resurssien käyttöä ja toiminnan kokonaisvolyymia ei voi kasvattaa. Tämä edellyttää kaiken kustannuksia aiheuttavan jatkuvaa arviointia, priorisointia sekä resurssien kohdentamista strategisesti tärkeisiin toimintoihin.
Uudet edustajat päättävät paljosta
– On todennäköistä, että seurakuntien talous jatkaa kiristymistään. Suunnitelmakauden, joka on kolme vuotta, aikana talouden on oltava tasapainossa.
– Edustaja pääsee päättämään seurakuntaneuvostossa seurakunnan omien toimintojen käytännöistä, talousarvion linjoista ja painotuksista. Muun muassa vuosittain valmistellaan ja käsitellään seurakunnan oma talousarvio yhteiselle kirkkovaltuustolle hyväksyttäväksi.
– Talousarviokäsittelyn yhteydessä voidaan painottaa jotakin seurakunnalle tärkeää asiaa ja vähentää määrärahaa jostakin toisesta toiminnosta, jotta seurakunnan talousarvio pysyy annetussa tavoitteessa. Painopisteet voivat vaihtua määräajoin.
– Seurakuntaneuvosto käsittelee ja hyväksyy osaltaan – seurakunnan henkilöstösuunnitelman huomioiden – yhteisesti hyväksytyt strategiset linjaukset. Työntekijöiden eläköitymisten yhteydessä voi tulla kyseeseen priorisointi siitä, mikä tehtävä esitetään täytettäväksi ja mikä jätetään täyttämättä, jos osoitettu määrärahaosuus ei mahdollista täyttöä.
– Seurakuntaneuvoston edustaja osallistuu myös talousarviosta annettavan lausunnon yhteydessä näkemyksen antamiseen esimerkiksi investointikohteista tai siitä, mistä kohteesta mahdollisesti luovutaan.
– Yhteisessä kirkkovaltuustossa ja yhteisessä kirkkoneuvostossa näkökulma on enemmän seurakuntien ja seurakuntayhtymän muodostamassa kokonaisuudessa. Yhteisellä kirkkovaltuustolla on ylin päätösvalta budjetista.
– Yhtenä esimerkkinä yhteisessä kirkkovaltuustossa päätettävistä asioista on kiinteistöstrategia, joka uusitaan aina valtuustokausittain. Uusi strategia tulee päätettäväksi uuden valtuuston ensimmäisen kauden lopussa. Tätä edeltävät lausuntokierrokset ja keskustelut seurakuntaneuvostoissa.
Onko syytä iloon?
– Kirkkohallituksen mittareissa seurakuntataloutta seurataan tilinpäätösvuoden ja kahden edellisen vuoden perusteella. Suunta oli viime vuonna heikompaan päin, mutta kriisiytyvän seurakuntatalouden tunnusmerkit eivät noiden mittarien valossa vielä toteutuneet.
– Ei kai tilanteesta ihan iloa syntynyt, mutta tyytyväisyys siitä, että viime vuodesta selvittiin. Iloita voi hyvästä yhteistyöstä viranhaltijoiden ja luottamushenkilöiden kanssa.
– On hyvä huomata, että myös omilla toimilla ja omalla päätöksenteolla Tampereen seurakuntien talouden tilaan voidaan osaltaan vaikuttaa. Tampereen seurakuntien talous on kuitenkin edelleen tiukka. Liikkumavaraa ei ole.
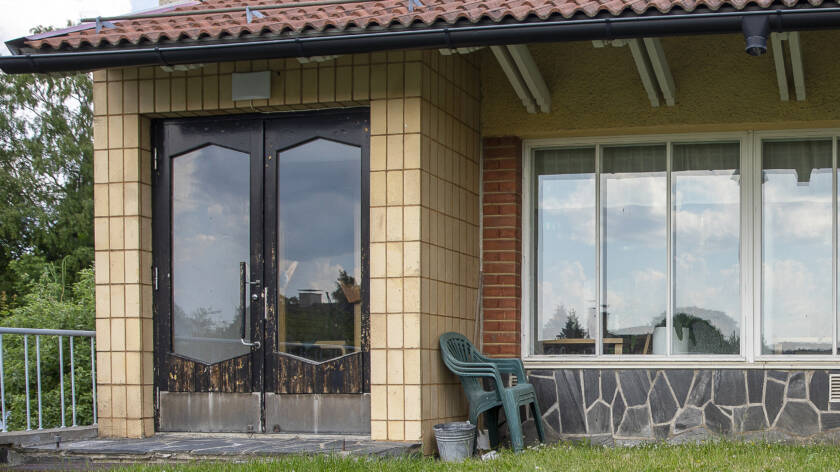
Vuonna 1955 valmistunut Messukylän seurakuntatalo kuuluu myytäviin kohteisiin. Kuva: Hannu Jukola
Kiinteistö- ja hautaustoimen johtokunta päätti joulukuussa laittaa myyntiin Vehmaisten, Epilän ja Peltolammin seurakuntatalot, Julkujärven leirikeskuksen sekä Teiskon Pappilan, ja käynnistää Pyynikin pappilan sekä Messukylän seurakuntatalon yhtiöittämisen realisoinnin mahdollistamiseksi. Nekalan seurakuntatalon käytöstä luovutaan. Mitä näiden kiinteistöjen tilanteesta tiedetään nyt, kiinteistöjohtaja Heikki Päätalo?
– Näihin kiinteistöihin on keväällä tehty kiinteistöarviot jatkovalmistelun pohjaksi. Samalla käynnistettiin yhtiöittämisten juridiset valmistelut. Alkaneen syksyn myötä laaditaan tarkempi kohteiden myyntisuunnitelma ja toteutetaan Pyynikin pappilan yhtiöittäminen, mikä mahdollistaa kohteen realisoinnin.
– Myynnit on tarkoitus toteuttaa hallitusti, laadittavan suunnitelman pohjalta. Myyntien toteutuminen siirtyy käytännössä vuoden 2027 puolelle, Päätalo kertoo.
Teksti: Asta Kettunen


